La Policía secuestró cocaína, marihuana, armas y más de dos millones de pesos. La pesquisa apunta a un presunto circuito de almacenamiento y distribución entre El Palihue y el predio del ex Club de Planeadores.

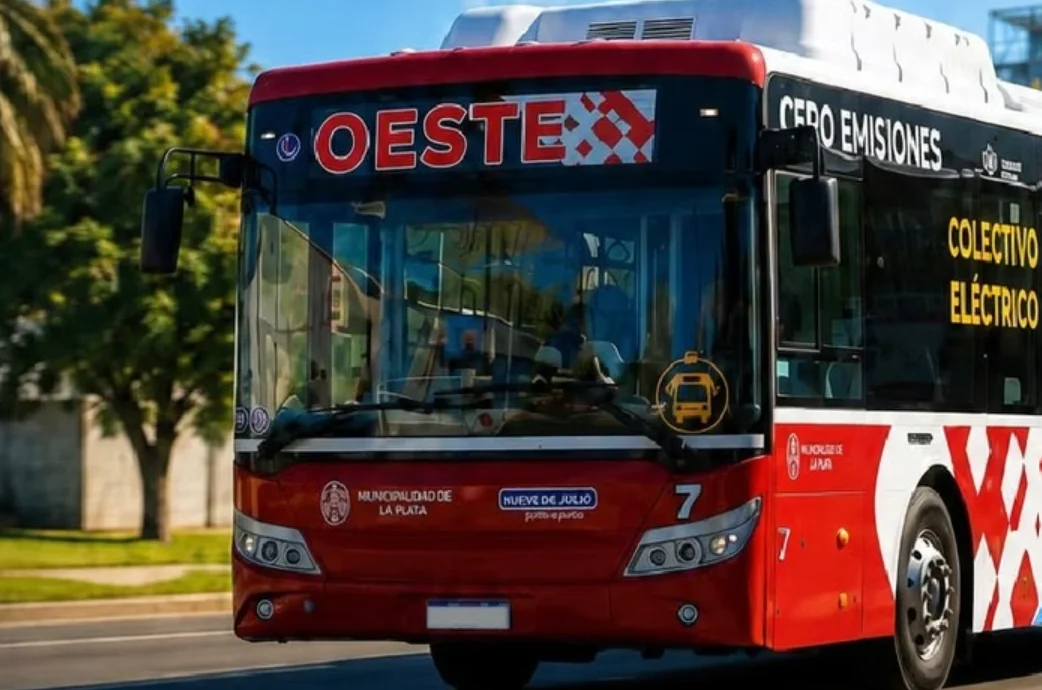 Las empresas de colectivos cuyas unidades cumplan las condiciones del régimen provincial tendrán un trámite menos ante ARBA. El organismo informó que registrará de oficio el beneficio impositivo previsto en el artículo 183 de la Ley Impositiva 15.558, sin exigir una presentación de los titulares de los vehículos.
La disposición comprende unidades destinadas al transporte colectivo urbano y suburbano que encuadren en los requisitos establecidos. Su alcance depende de la identificación de esos vehículos y de la información que reciba la administración tributaria desde el área de Transporte.
Para La Plata, Berisso y Ensenada queda pendiente conocer la cantidad de unidades beneficiadas y su distribución entre empresas y recorridos. La circulación por una misma región no significa que todos los servicios compartan jurisdicción o tratamiento tributario.
Qué cambia para las empresas
La registración de oficio elimina la necesidad de iniciar una solicitud administrativa para este beneficio. El acceso continúa sujeto al cumplimiento de las condiciones del régimen: la automatización del procedimiento no lo extiende a cualquier vehículo utilizado para transportar pasajeros.
La guía de ARBA, actualizada el 2 de noviembre, describe esa modalidad. Sin un padrón de dominios alcanzados ni el detalle del ahorro por operador, todavía no puede establecerse su incidencia económica en los servicios del Gran La Plata.
Se trata, además, de una medida tributaria. La información disponible no permite atribuirle una reducción del boleto, más frecuencias o una renovación de unidades.
Otro beneficio con requisitos propios
La misma guía incluye una exención de cinco años para colectivos adaptados que permitan el acceso autónomo y seguro de personas con movilidad reducida. Ese beneficio requiere una solicitud y tiene condiciones específicas.
Los dos procedimientos deben distinguirse. La registración automática corresponde al régimen previsto en la Ley Impositiva 2026; la exención para unidades adaptadas conserva su trámite particular.
El efecto concreto sobre el sector podrá evaluarse cuando se conozcan la flota comprendida, el monto eximido y su distribución. Por ahora, la modificación informada simplifica la gestión administrativa de las empresas que reúnen los requisitos.